Transparencia: este artículo contiene enlaces de afiliado. Si te registras a través de ellos, Finanzas en Holanda puede recibir una comisión sin coste extra para ti. Solo recomendamos productos que usaríamos con nuestro propio dinero. Más información.
¿Puede un extranjero comprar casa en Holanda? Sí, y no necesitas la nacionalidad para hacerlo. Lo que de verdad decide si puedes o no es otra cosa: la hipoteca. Aquí te cuento qué miran los bancos según tu situación, cuánto efectivo tienes que tener a mano y cómo es el proceso desde la oferta hasta recoger las llaves.
Todo lo que sigue es para 2026. Si buscas los tipos de hipoteca y las tasas, eso lo tienes en la guía de hipotecas en Holanda (tipos y costos); aquí me centro en lo que cambia cuando vienes de fuera. Yo compré casa en Holanda con permiso de kennismigrant, así que parte de esto lo cuento de primera mano.
La respuesta corta: sí puedes, pero el banco manda
Que yo sepa, en Holanda no hay ninguna restricción de nacionalidad para ser propietario de una vivienda. El obstáculo es otro: casi nadie compra al contado, y los bancos sí miran de dónde vienes, dónde vives, qué permiso tienes y qué contrato de trabajo.
Así que la pregunta útil es “¿qué hipoteca me darían a mí?”, y eso depende de cuál de estas tres situaciones es la tuya.
Tu situación de partida: tres casos distintos
Si eres de la UE (por ejemplo, de España)
Si vives en Holanda, estás inscrito y tienes ingresos estables, en general te tratan igual que a un holandés. No necesitas ningún permiso de residencia. Lo que piden es lo de siempre: contrato o declaración del empleador, nóminas y que tus deudas no se coman tu capacidad de endeudamiento.
Si eres de fuera de la UE (México, Colombia, Argentina, Venezuela…)
Aquí el tipo de permiso importa. Según los asesores hipotecarios del sector, con un permiso de residencia de duración indefinida las condiciones suelen ser parecidas a las de un holandés. Con un permiso temporal, algunos bancos te financian y otros no, y a veces el máximo baja al 90% del valor de la vivienda en lugar del 100%.
Ojo, esto no es una regla fija: cada banco tiene su política y la cambia. Una pista práctica: el dorso de tu tarjeta de residencia indica si el motivo de estancia es temporal o no temporal, y es el dato que usan bancos y NHG para clasificarte. Antes de hacer una oferta por una casa, pregunta a un asesor cómo te clasifican.
Si vienes con trabajo cualificado, hay buenas noticias: según la lista del IND, el permiso de kennismigrant (highly skilled migrant) y la Blue Card europea son motivos de estancia no temporales. En cambio, el traslado intraempresa (ICT) y el año de búsqueda para recién graduados (zoekjaar) cuentan como temporales. Ese fue mi caso, años antes de hacerme neerlandés.
Si no vives en Holanda
Puedes comprar, pero conseguir hipoteca holandesa es bastante más difícil: la mayoría de los bancos grandes pide que residas aquí y estés inscrito. Existen productos para no residentes, y se tramitan con asesores especializados. Además, si la casa no va a ser tu vivienda principal, el impuesto de transmisión (overdrachtsbelasting) no es el 2% habitual sino el 8%, según la regla vigente desde el 1 de enero de 2026.
Lo que te van a pedir en la práctica
- BSN y registro en el municipio. Si vas a vivir más de cuatro meses en Holanda tienes que inscribirte en el registro de personas (BRP) de tu municipio, y de ahí sale tu BSN. Sin BSN no hay hipoteca ni notario. Más detalle en el sitio del gobierno holandés.
- Ingresos y contrato. Lo más fácil es un contrato indefinido. Con contrato temporal, algunos prestamistas aceptan una declaración del empleador (werkgeversverklaring) que confirme tus condiciones, y ahí el banco valora cada caso.
- Documentos. Pasaporte o permiso de residencia, nóminas recientes, la werkgeversverklaring y datos de deudas o préstamos. Si tu pareja es de otro país, suelen pedir documentación adicional.
- Efectivo para los gastos de compra. El banco presta hasta el 100% del valor de la casa, pero los gastos de compra y reforma normalmente no entran en la hipoteca, según el Nibud. Esos van de tu bolsillo.
¿Cuánto te darían? Depende de tus ingresos y de las reglas que fija el Gobierno cada año. Lo explico en hipoteca máxima en Países Bajos, y puedes hacerte una idea con la calculadora de hipoteca.

Cuánto dinero necesitas tener a mano
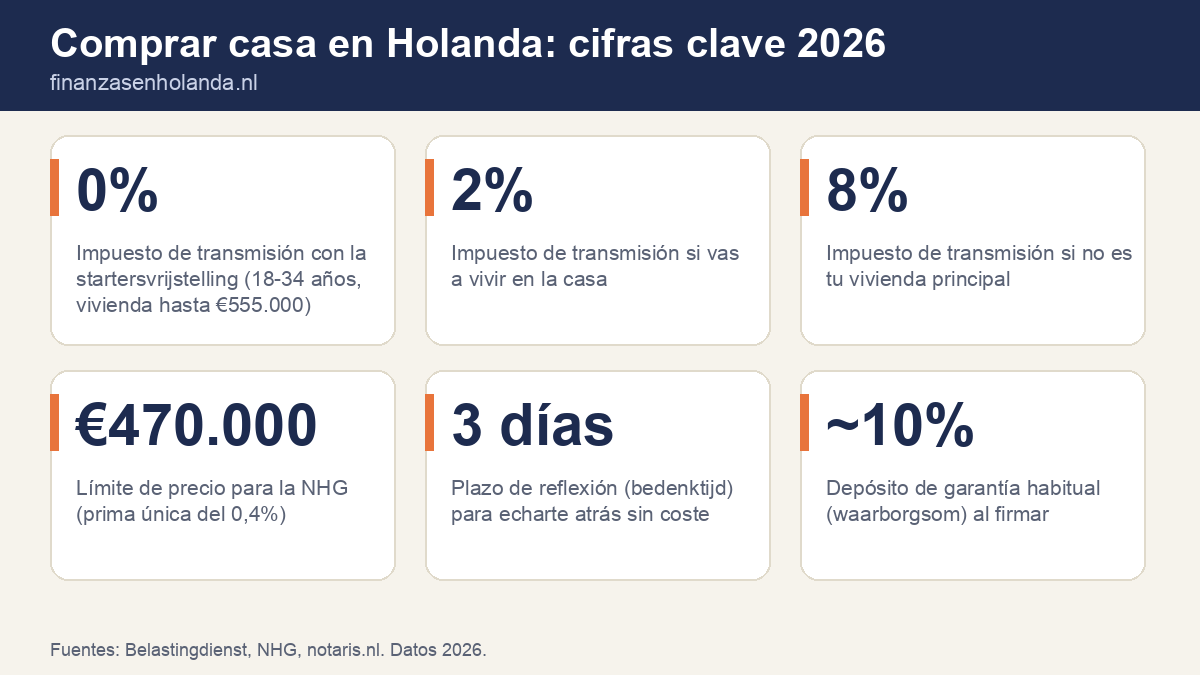
Aparte de la hipoteca, hay que contar los costes de compra (kosten koper): notario, tasación, asesor, inspección técnica e impuesto de transmisión. El desglose completo está en la guía de hipotecas en Holanda (tipos y costos). Estas son las cifras de 2026 que más pesan:
- Impuesto de transmisión del 2% si vas a vivir en la casa. Sobre una vivienda de €400.000 son €8.000.
- 0% con la startersvrijstelling si tienes entre 18 y 34 años, vas a vivir tú en la casa y su valor no pasa de €555.000. Solo se puede usar una vez (si prefieres pagar el 2%, puedes guardarla para otra casa). Las condiciones están en la Belastingdienst.
- 8% si la casa no es tu vivienda principal (segunda residencia, inversión).
- NHG: la garantía estatal aplica hasta €470.000 de precio (€498.200 si incluye medidas de ahorro energético) y cuesta una prima única del 0,4% del importe de la hipoteca. Fuente: NHG. Con permiso temporal, la NHG solo aplica en algunos casos: si tu sueldo es necesario para conseguir el préstamo, exige un permiso con motivo de estancia no temporal. Si quieres saber si te conviene, está en qué es la NHG.
El proceso, paso a paso
- Habla con un asesor hipotecario antes de buscar casa. Te dice cuánto puedes pedir según tu permiso y tu contrato. Comprueba que esté en el registro de la AFM.
- Busca la casa. El portal de referencia es Funda. Puedes contratar un agente que te represente como comprador (aankoopmakelaar), aunque no es obligatorio. Eso sí: si firmas con un agente, revisa bien el contrato y qué cobra. Yo usé un aankoopmakelaar cuando compré y le pagaba según cuánto lograra bajar el precio pedido. Eran otros tiempos: hoy, en muchas zonas, lo difícil es no acabar pagando por encima.
- Haz la oferta (bod). En zonas con mucha demanda la gente puja por encima del precio pedido. Ten en cuenta que el banco financia según el valor de tasación: si pagas más que eso, la diferencia sale de tu efectivo.
- Firma el contrato de compraventa (koopovereenkomst). Lo normal es dejar un depósito de garantía (waarborgsom) de alrededor del 10% del precio, a veces con una garantía bancaria. Tienes por ley 3 días de reflexión (bedenktijd) para echarte atrás sin dar explicaciones y sin coste, y al menos 2 de esos días tienen que ser laborables. Más detalle en notaris.nl.
- Pon una condición de financiación (ontbindende voorwaarde financiering). Si pasa el plazo de reflexión y no tienes esta cláusula, estás obligado a comprar aunque el banco te diga que no. Suele pactarse un plazo de alrededor de un mes para cerrar la hipoteca.
- Cierra la hipoteca. Tasación de la vivienda, oferta vinculante del banco (bindend aanbod) e inspección técnica (bouwkundige keuring), que es muy recomendable.
- Firma ante notario. El notario formaliza la escritura de entrega, se inscribe en el Registro de la Propiedad (Kadaster), pagas y recibes las llaves. El notario lo eliges tú y sus tarifas cambian de uno a otro, así que compáralos antes en DeGoedkoopsteNotaris.nl.
Errores típicos de quien llega de fuera
- Hacer una oferta sin haber hablado antes con un asesor, y descubrir después que con tu permiso temporal te financian menos.
- Firmar sin la condición de financiación.
- No reservar el efectivo de los gastos de compra y quedarte justo el día de la notaría.
- Contratar el primer notario que encuentras sin comparar tarifas: es uno de los gastos de compra en el que sí puedes ahorrar.
- Asumir que los ingresos que tienes en otro país cuentan igual que un sueldo holandés. Suele requerir documentación adicional y no todos los bancos los aceptan.
- Pensar que comprar es siempre mejor que alquilar. Eso depende de ti y del momento, y lo analizo en si 2026 es buen momento para comprar.
Preguntas frecuentes
¿Puedo comprar casa en Holanda sin vivir allí?
Legalmente sí. En la práctica, conseguir una hipoteca holandesa siendo no residente es difícil y suele requerir un asesor especializado. Y si no es tu vivienda principal, pagas el 8% de impuesto de transmisión.
¿Los españoles necesitan algún requisito especial?
No. Al ser ciudadano de la UE no necesitas permiso de residencia; solo vivir en Holanda, tener BSN e ingresos que el banco acepte.
¿Necesito un agente inmobiliario (makelaar)?
No es obligatorio, pero muchos compradores extranjeros lo contratan para negociar y revisar el contrato. Pregunta antes cuánto cobra y si el contrato es exclusivo.
Qué hacer ahora
Lo primero es saber cuánto podrías pedir. Haz números con la calculadora de hipoteca, mira cómo van las tasas en el comparador de hipotecas y decide si te conviene annuïteiten o lineaire. Si todavía no tienes la casa y necesitas vender la actual antes, la hipoteca puente cubre ese hueco. Para tener una idea de los tipos del momento, también puedes consultar Hypotheek-Rentetarieven.
Si ya pasaste por esto siendo extranjero, cuéntame en los comentarios qué te pidió tu banco. Con lo que me cuentes voy afinando esta guía.
Este artículo es informativo y no sustituye el consejo de un asesor hipotecario con licencia de la AFM. Las condiciones de cada banco cambian con frecuencia: confirma siempre con un asesor antes de tomar decisiones. Datos revisados en octubre de 2026.